
Introducción
A mediados de mayo de 2026, los vaults de staking de Babylon contenían 56.853 BTC, con un valor aproximado de $5,64 mil millones a los precios usados en esa instantánea. El token que compensa a esos stakers, BABY, tenía una capitalización de mercado circulante de unos $78 millones en la misma fecha. El activo que paga por la seguridad vale aproximadamente el 1,4% del colateral por el que está pagando.
Esa proporción es la tensión central, y no se resuelve señalando el crecimiento. Babylon tiene el crecimiento. Más de 250 finality providers operan en Babylon Genesis. El multi-staking de la Fase 3 ha comenzado a implementarse en las primeras Bitcoin Secured Networks, con Corn, BOB y Pell Network mencionadas en el propio material de ecosistema de Babylon. No se ha reportado ningún incidente de slashing, aunque ninguna de las fuentes que revisamos verifica de forma independiente esa ausencia en lugar de simplemente omitirla. BABY cotizaba cerca de $0,020 en mayo de 2026, con un alza semanal de aproximadamente 30% desde un mínimo de $0,0107 en marzo de 2026, y todavía cerca de un 88% por debajo del máximo histórico de $0,1661 alcanzado en abril de 2025.
El propio TVL reportado no está zanjado. Cryptonomist reportó que Babylon superó los $4 mil millones de TVL el 15 de mayo de 2026, describiéndolo como un año después del lanzamiento. Phemex, escribiendo el mismo mes, reportó 56.853 BTC por $5,64 mil millones. Ninguna fuente concuerda con la otra. La brecha es más plausiblemente una diferencia de fecha de instantánea, de supuesto de precio de BTC, o de si los depósitos bloqueados de la Fase 1 y el stake delegado en Genesis se cuentan juntos, pero no pudimos confirmarlo. Cualquiera que modele la economía de Babylon debería tratar el rango de $4.000M a $5.600M como el rango honesto en lugar de elegir la cifra mayor.
Ponerle precio a la oferta central de Babylon revela la restricción estructural. La seguridad económica denominada en Bitcoin es abundante y casi gratuita de proveer. La restricción de este negocio nunca fue el colateral. Es si alguna red pagará un precio real por ella.
De UTXOs bloqueados a un mercado de seguridad compartida
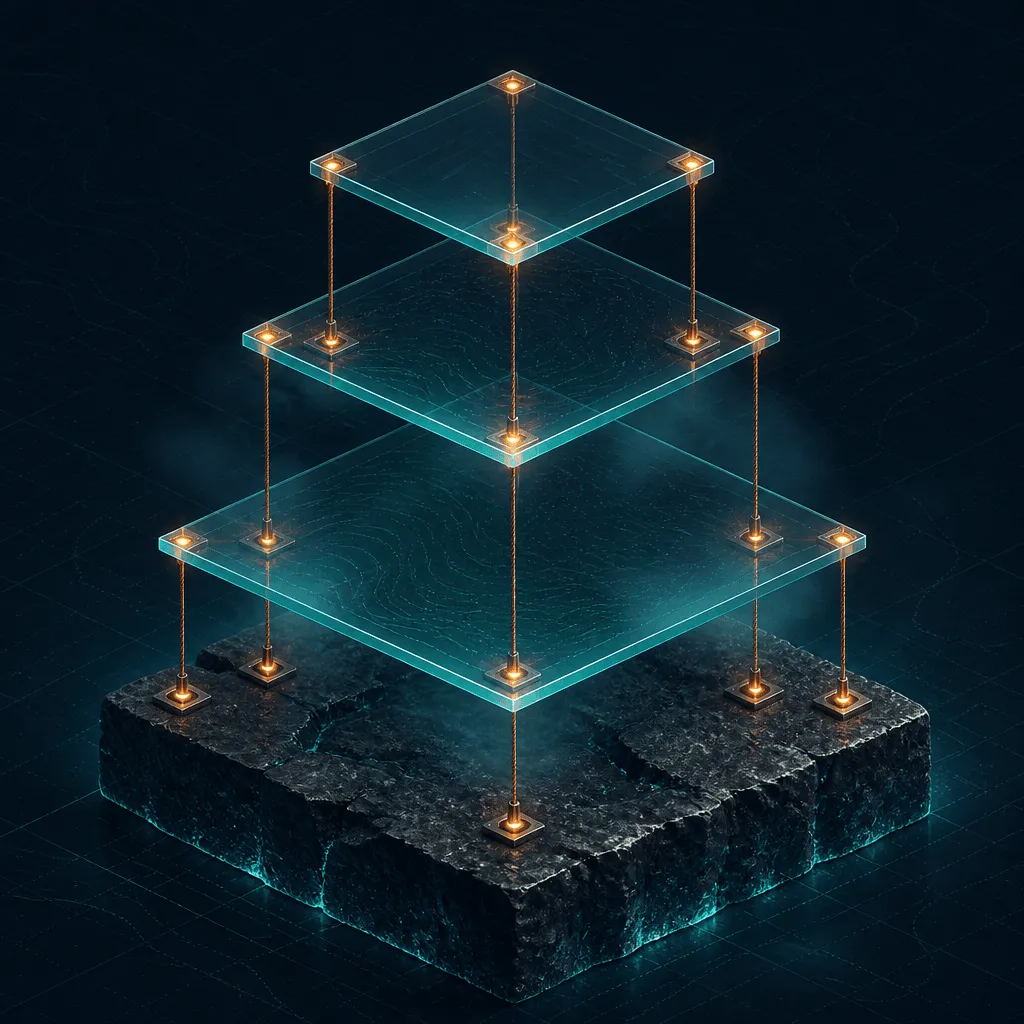
Las tres fases de Babylon suelen describirse como una secuencia de lanzamientos. Se entienden mejor como tres productos distintos apilados sobre la misma base de colateral.
La Fase 1, la fase de bloqueo de Bitcoin, estableció la reclamación criptográfica central. Un tenedor bloquea BTC en un script de staking en la propia cadena de Bitcoin. No hay wrapping, no hay bridge, y no hay custodio con una obligación de redención. El UTXO permanece en Bitcoin, gravado por un contrato de tipo covenant que define una ruta de gasto por slashing y una ruta de desvinculación. La Fase 1 se ejecutó en rondas de depósito con tope y acumuló más de 57.000 BTC provenientes de 135.290 stakers únicos, lo que la documentación de Babylon enmarca como aproximadamente 0,2% a 0,3% del Bitcoin circulante según la instantánea. Esa fase no produjo rendimiento en sí misma. Produjo puntos, posicionamiento, y los liquid staking tokens construidos sobre ella, de los cuales LBTC de Lombard se convirtió en el mayor.
La Fase 2 lanzó Babylon Genesis, una cadena basada en Cosmos SDK con un modelo de seguridad dual. Dos stakes separados aseguran dos funciones separadas. Los stakers de BABY delegan a validadores CometBFT, que producen bloques. Los stakers de BTC delegan a finality providers, que firman votos de finalidad sobre esos bloques. Un bloque no es final hasta que finality providers que representan peso suficiente de BTC lo hayan firmado. La capa respaldada por Bitcoin, por lo tanto, no ordena las transacciones; ratifica un orden producido por un conjunto de validadores ponderado por tokens. Por separado, Babylon Genesis registra su propio estado en transacciones de Bitcoin mediante checkpoints, lo que da a los light clients un orden objetivo al que recurrir y cierra la superficie de ataque de largo alcance que arrastran las cadenas de proof-of-stake puro.
La Fase 3 generaliza la capa de finalidad. El mismo BTC bloqueado puede delegarse a finality providers que sirven a otras cadenas, las Bitcoin Secured Networks, con Babylon Genesis actuando como el plano de control que registra BSNs, rastrea delegaciones y enruta recompensas. La explicación de Lombard de marzo de 2025 describe esto como un mercado para seguridad compartida, lo cual refleja un enfoque promocional de una parte que gana comisiones por el éxito de Babylon, pero la descripción mecánica es suficientemente precisa. Un BSN se registra, los finality providers se suman, los stakers de BTC delegan, y las recompensas del BSN fluyen de vuelta por el mismo camino.
El logro arquitectónico es real y acotado. Babylon ha logrado que Bitcoin sea capaz de portar un compromiso sujeto a slashing sin salir de Bitcoin. Lo que aún no ha demostrado es un comprador que pague un precio significativo por ese compromiso.
Lo que pagan los primeros BSN, y dónde se detiene la divulgación
No pudimos encontrar, en la documentación de Babylon, en el material de ecosistema de Lombard, ni en la cobertura secundaria que revisamos, ninguna cifra sobre lo que Corn, BOB o Pell Network remiten por la seguridad de Babylon. Ni un monto, ni una tasa, ni una denominación de activo. El brief que motivó este análisis también menciona a Manta como un BSN temprano; no encontramos corroboración de eso en ninguna fuente primaria o secundaria y lo tratamos como no confirmado.
Esto no es un vacío documental menor. Es el número único que determina si Babylon es un negocio de servicios o un programa de subsidio, y su ausencia es en sí misma informativa. Un mercado de seguridad con ingresos reales tiende a publicar sus ingresos, porque el ingreso es el argumento. Cuando un protocolo publica TVL, conteos de finality providers y anuncios de integración mientras deja el esquema de comisiones sin especificar, la lectura más parsimoniosa es que las comisiones son lo bastante pequeñas como para que declararlas debilitaría las demás cifras.
Consideremos qué es un BSN temprano en términos económicos. Corn, BOB y Pell son redes jóvenes con sus propios suministros de tokens, sus propias tesorerías y su propia necesidad de arrancar. No son entidades ricas en efectivo comprando seguridad como un banco compra custodia. Las estructuras plausibles a su disposición son el pago en su propio token nativo, el pago en asignación de ecosistema o puntos con conversión futura, o arreglos recíprocos donde el BSN recibe una integración de Babylon y Babylon recibe distribución. Cada una de esas opciones convierte al BSN en un consumidor neto de subsidio en lugar de una fuente de él. Si los BSN pagaran en stablecoins o BTC, eso sería una señal fuerte y casi con certeza se anunciaría.
Así que la recompensa que llega hoy a los stakers de BTC es abrumadoramente BABY. La propia documentación de Babylon establece que la Fase 2 introduce recompensas base de staking, lenguaje que describe emisión más que distribución de comisiones. El suministro inicial de BABY es de 10 mil millones de tokens sin, según la misma documentación, tope máximo. Phemex reportó 3.870 millones de 10.760 millones de tokens circulando en mayo de 2026, aproximadamente 36%, con cerca de 6.900 millones aún por entrar en circulación mediante desbloqueos del equipo, subvenciones de ecosistema y recompensas de staking.
La distinción entre ingreso y dilución importa porque los dos se comportan de manera diferente bajo estrés. El ingreso por comisiones pagado en un activo externo es una transferencia de los usuarios del BSN a los stakers de BTC y es aproximadamente independiente del precio del token de seguridad. Las emisiones pagadas en el token de seguridad son una transferencia de los tenedores existentes del token hacia los stakers, y su valor colapsa justo cuando lo hace el token. Un rendimiento financiado con emisiones es un rendimiento cuyo denominador se mueve en contra del staker en cada mal escenario del mundo.
La aritmética de un rendimiento denominado en BABY
Ninguna fuente que revisamos publica un APY auditado, denominado en BTC y realizado para los stakers de Babylon, así que no afirmaremos uno. El calendario de emisión asignado específicamente a los stakers de BTC tampoco se desglosa en el material disponible para nosotros. Lo que sí se puede establecer es el tamaño del presupuesto del cual debe salir cualquier rendimiento, y ese límite es severo.
Tomemos la base en staking en su cifra más generosa, $5,64 mil millones. Un rendimiento anual del 0,5% denominado en BTC sobre esa base requiere distribuir unos $28 millones de valor a los stakers de BTC en un año. Frente a la capitalización de mercado circulante de BABY, de unos $78 millones en mayo de 2026, eso es cercano al 36% de todo el float circulante, distribuido anualmente, a un solo grupo reclamante. Al 1%, se acerca al 72%. Medido contra la valuación totalmente diluida de aproximadamente $217 millones, un rendimiento del 0,5% sigue consumiendo alrededor del 13% del valor total del token cada año.
Ahora observemos el stock en lugar del flujo. Los aproximadamente 6.900 millones de tokens BABY aún no circulantes valen unos $138 millones a $0,020. Eso es todo el suministro restante, incluyendo las porciones reservadas para vesting del equipo y subvenciones de ecosistema que nunca llegarán a los stakers de BTC. Incluso bajo la ficción de que todo el suministro no emitido se pagara a los stakers de BTC y nada más, el total es menos del 2,5% del valor del Bitcoin actualmente en staking. Y eso es un monto único, no una tasa anual.
Hay un bucle reflexivo dentro de esto. Las emisiones denominadas en BABY son vendidas por stakers racionales en un mercado cuya capitalización es una fracción pequeña de la base de colateral. La presión de venta deprime el precio, lo que deprime el rendimiento realizado, lo que se responde con mayores emisiones nominales si el protocolo apunta a un APY publicitado, lo que aumenta la presión de venta. El bucle no es exclusivo de Babylon. Es más agudo aquí que en la mayoría de los casos porque la proporción entre valor asegurado y valor del token es inusualmente extrema. Los validadores de Ethereum son pagados en el activo que están asegurando. Los stakers de BTC en Babylon son pagados en un activo sin reclamo sobre el colateral y, hasta ahora, sin reclamo demostrado sobre comisiones externas.
Por qué de todas formas hacen staking
El rendimiento escaso no vuelve irracional el staking, y aquí es donde el caso bajista debe conceder un mecanismo clave.
Un staker de BTC en Babylon no vende, no envuelve, ni transfiere el BTC. La moneda permanece en un UTXO que el staker controla, gravado pero no cedido. Los costos reales del staking son el riesgo de slashing en la ruta de covenant, el costo de liquidez del período de desvinculación, y el riesgo operativo de interactuar correctamente con el script de staking. Para un tenedor con horizonte largo y sin intención de mover la moneda, esos costos son cercanos a cero. Cuando el costo marginal de proveer un factor es cercano a cero, el mercado se equilibra a un precio cercano a cero. El rendimiento escaso en Babylon no es un fallo de precio. Es el precio correcto para un insumo abundante.
La composición de los stakers refleja esto. Los emisores de liquid staking tokens derivan su economía de la circulación de LBTC y su integración en DeFi más que de las recompensas de BABY, así que la caída de BABY apenas toca su tesis de negocio. Los tenedores que buscan asignaciones prospectivas de BSN están asegurando una opción sobre futuros airdrops, no un cupón. Las tesorerías y tenedores de horizonte largo con BTC estructuralmente ocioso toman lo que se acumule. Ninguno de estos participantes necesita que el rendimiento sea bueno. Necesitan que sea no negativo.
Esa es una base de oferta duradera y un hecho informativo sobre la persistencia del TVL. Es también por qué el TVL no puede leerse como evidencia de ajuste producto-mercado. El lado de la oferta de Babylon está sobresuscrito a precios que se acercan a cero. La restricción vinculante es la demanda de BSNs dispuestos a pagar, y nada en los datos actuales muestra que esa restricción se afloje.
Slashing que solo puede castigar la equivocación
La aplicación del slashing de Babylon es la afirmación de ingeniería más sólida del stack y la más malentendida en comparación con el restaking de Ethereum.
Los finality providers firman con Extractable One-Time Signatures. Una clave EOTS puede firmar de forma segura un solo mensaje por altura. Firmar dos mensajes en conflicto a la misma altura hace que las dos firmas revelen algebraicamente en conjunto la clave privada. Una vez revelada, cualquiera puede construir la transacción que gasta la ruta de slashing de los UTXOs de Bitcoin de los delegantes. No hay comité que vote, ni oráculo que reporte, ni acción de gobernanza. La penalización es una consecuencia de la criptografía y la aplicación es sin permiso, ejecutada en Bitcoin contra UTXOs de Bitcoin.
Esto es objetivamente aplicable de una manera que pocos sistemas de slashing logran. También es extremadamente acotado. La extracción por EOTS castiga exactamente una falta: la equivocación en una altura. No puede castigar a un finality provider que simplemente deja de firmar. No puede castigar la censura, porque negarse a firmar un bloque válido es indistinguible, a nivel de firma, de estar fuera de línea. No puede castigar a un provider que firma un estado técnicamente válido pero dañino en cuanto a semántica, porque la validez es justo lo que la firma atestigua. Un BSN que compra seguridad de Babylon está comprando un seguro contra la doble finalización y nada más.
El diseño de EigenLayer se sitúa en el otro extremo de este compromiso. Las condiciones de slashing ahí se definen por servicio y se aplican mediante contratos de Ethereum, lo que permite un conjunto de faltas mucho más amplio, incluyendo condiciones que son subjetivas y requieren un proceso de atestación o disputa para adjudicarse. Cobertura más amplia, objetividad más débil. La cobertura de Babylon es mínima y su objetividad es cercana a absoluta. Ninguna es estrictamente mejor; responden preguntas distintas sobre lo que un servicio realmente necesita que se proteja. Para un rollup preocupado por la liveness o la censura, el mecanismo de Babylon no es el instrumento relevante.
El parámetro de severidad es donde chocamos con un muro documental. El brief que motiva este análisis cita una penalización del 0,1% por doble firma. No pudimos corroborar esa cifra, ni ninguna cifra, en la documentación de Babylon ni en la cobertura secundaria que revisamos, y las fuentes que describen el slashing dicen solamente que se quema una porción del BTC delegado. La ambigüedad no es cosmética. Si una doble firma quema el 0,1% de la delegación, entonces un finality provider que controla peso significativo de BTC enfrenta una penalización que podría ser trivial en relación con el valor de un ataque exitoso a un BSN con un bridge grande. Si quema una porción mucho mayor, la economía se invierte. Un comprador de seguridad no puede ponerle precio a la protección sin conocer la penalización, y el hecho de que la penalización no esté publicada de forma prominente es un obstáculo real para el posicionamiento de nivel empresarial que Babylon ha perseguido desde que levantó cerca de $96 millones de Polychain Capital, Hack VC, Galaxy Digital, OKX Ventures y otros, con auditorías de Coinspect, Zellic y Cantina.
El multi-staking suma flujos de recompensa y dominios de falla juntos
La propuesta de la Fase 3 es que una delegación de BTC puede asegurar varios BSN y ganar de cada uno. El lado de la recompensa de esa afirmación es directamente aditivo. El lado del riesgo es donde el análisis debe ser cuidadoso, porque la aditividad ahí depende de un supuesto de correlación en contra del cual juega la arquitectura.
La exposición al slashing entre BSNs no está diversificada en el sentido de portafolio. El mismo UTXO respalda cada compromiso, así que una falta en cualquier BSN alcanza el mismo colateral. Agregar el segundo y el tercer BSN suma probabilidades independientes de sufrir slashing contra una base de colateral que no crece. En expectativa eso está bien si la penalización por evento es pequeña y la probabilidad de falta es genuinamente independiente entre redes. La independencia es el supuesto que merece escrutinio.
La falta que se castiga es la equivocación por parte de un finality provider, y la equivocación es abrumadoramente un fallo operativo más que una decisión estratégica. Procesos de firma duplicados tras un failover, un snapshot restaurado que reproduce estado antiguo, un error de gestión de claves durante una migración. Si el mismo operador ejecuta instancias de finality provider en Corn, BOB y Pell Network usando infraestructura compartida y material de claves compartido, entonces un solo incidente operativo produce equivocación en varios BSN simultáneamente. Los dominios de falla económicos son distintos; el dominio de falla operativo es uno solo. No tenemos datos públicos sobre el grado de solapamiento de finality providers entre conjuntos de BSN, y ese solapamiento es el insumo individual más importante para determinar si el multi-staking es diversificación o apalancamiento.
El contraargumento merece una consideración justa. Los BSN tienen aplicaciones, usuarios y modelos de ingresos genuinamente distintos, así que un staker de BTC que cobra recompensas de varios de ellos depende menos de la supervivencia de cualquier red individual que un staker expuesto solo a Babylon Genesis. Eso es diversificación real del flujo de recompensa. El punto es que la diversificación de recompensa y la diversificación de falla son propiedades diferentes, y la Fase 3 entrega la primera de forma mucho más limpia que la segunda.
La concentración en el conjunto de providers agrava esto. Lombard era, en marzo de 2025, el mayor finality provider en Babylon con más del 40% de todo el BTC en staking delegado hacia él, 22.508 BTC divididos entre 15.038 BTC llegados vía LBTC y 7.470 BTC delegados directamente. No encontramos una cifra actualizada para 2026, y el conteo de más de 250 finality providers no dice nada sobre cómo se distribuye el stake entre ellos. Si algo cercano a una participación del 40% persiste, entonces la infraestructura de firma de un solo operador se sitúa sobre una pluralidad del Bitcoin que asegura la red, y el multi-staking propaga el riesgo operativo de ese operador hacia cada BSN al que sirve. La ausencia de una divulgación de concentración actual es, de nuevo, la parte que debería preocupar a un analista más que cualquier cifra en particular.
Qué zanjaría la cuestión
Babylon ha construido la criptografía. La construcción de EOTS y la ruta de slashing nativa de Bitcoin resuelven un problema que BTCFi pasó años sin poder resolver sin un bridge o un custodio, y la propiedad de autocustodia es la razón por la que 56.853 BTC estuvieron dispuestos a aparecer a un rendimiento que redondea a nada. Eso no debería descontarse.
Lo que queda sin construir es el lado del ingreso, y un puñado de divulgaciones específicas resolverían la mayor parte de la ambigüedad de este análisis.
- El esquema de comisiones de los BSN. Qué remiten Corn, BOB y Pell Network, en qué activo, con qué cadencia. Un solo pago denominado en stablecoin o en BTC proveniente de un BSN en operación cambiaría el carácter del argumento más de lo que lo haría otro billón de dólares de TVL.
- Una división de las recompensas de los stakers entre comisiones pagadas por BSN y emisión de BABY. Hasta que se publique esa división, toda cifra de APY publicitada es no auditable.
- El calendario de desbloqueo de BABY frente a los aproximadamente 6.900 millones de tokens aún por entrar en circulación, con la porción reservada para recompensas de stakers de BTC identificada por separado de las asignaciones de equipo y ecosistema.
- El parámetro de slashing, indicado numéricamente, con su base y sus condiciones de activación.
- La concentración actual de finality providers, para que el conteo de más de 250 providers pueda leerse como algo más que un simple recuento de cabezas.
La hoja de ruta de Babylon sugiere que la dirección ve el problema de ingresos. La publicitada integración con Aave V4, que permitiría que el BTC nativo colateralice préstamos de stablecoins mediante pruebas de conocimiento cero del estado de Bitcoin en lugar de un bridge, apunta hacia un ingreso por comisiones que no depende de la disposición a pagar de los BSN. La afirmación de respaldo de que los costos de verificación ZK en cadena han caído de unos $15.000 a entre $10 y $20 por prueba proviene del propio encuadre de la empresa y no lo hemos visto verificado de forma independiente, pero si la verificación es genuinamente tan barata, la demanda de préstamos es un mercado mucho más profundo que la seguridad compartida. El depósito de $3 millones en USDT de la Fundación Babylon en Aave en mayo de 2026 es pequeño, aunque al menos está denominado en algo distinto de su propio token.
La condición a vigilar no es el TVL ni el precio de BABY. Es el primer pago de un BSN hecho en un activo que Babylon no emite. Hasta entonces, la proporción de 1,4% entre la capitalización de mercado de BABY y el Bitcoin que coordina es la declaración disponible más precisa de lo que el mercado cree que vale actualmente la seguridad respaldada por Bitcoin.
Referencias
Leer a continuación
[BTCFi 8] Clementine: BitVM en Producción
El lanzamiento de la mainnet de Citrea en 2026 puso en marcha el primer bridge BitVM2. Lo que exige el supuesto 1-de-N, y dónde se rompe el modelo bajo presión.
[Serie BTCFi 6] Comparativa entre Babylon y EigenLayer
Comparación estructural entre el staking nativo de Bitcoin en Babylon y el restaking de ETH en EigenLayer: slashing, recompensas, selección de operadores y efectos derivados.
[Serie BTCFi 5] Babylon y el ecosistema de extensión de seguridad de BTCFi: un análisis en profundidad de la financiarización de la seguridad de Bitcoin
Analizamos en profundidad Babylon y su ecosistema en expansión, que pretende transformar Bitcoin de mero depósito de valor a “capital productivo” para el ecosistema Web3.