
はじめに
2026年5月中旬、バビロンのステーキングボールトには56,853 BTCが預けられており、そのスナップショット時点の価格でおよそ56.4億ドル相当だった。このステーカーに報酬を支払うトークンBABYの時価総額は、同日時点で約7,800万ドル。セキュリティの対価となる資産が、その対価の対象となる担保のわずか1.4%程度の価値しかないということだ。
この比率こそが中心的な緊張関係であり、成長を指摘したところで解消するものではない。バビロンには確かに成長がある。250以上のファイナリティプロバイダーがBabylon Genesis上で稼働している。フェーズ3のマルチステーキングは最初のBitcoin Secured Networksへの展開を開始しており、バビロン自身のエコシステム資料ではCorn、BOB、Pell Networkの名が挙げられている。スラッシングの発生事例は報告されていないが、我々が確認したソースのいずれも、それが単に記載漏れではなく本当に発生していないことを独自に検証したわけではない。BABYは2026年5月時点で$0.020近辺で取引され、2026年3月の安値$0.0107から週間で約30%上昇したものの、2025年4月に付けた過去最高値$0.1661からは依然として約88%下落した水準にある。
TVLの数字自体、確定していない。Cryptonomistは2026年5月15日、バビロンのTVLがローンチから1年で40億ドルを超えたと報じた。同月、Phemexは56,853 BTC、56.4億ドルと報じている。両者は整合しない。この差はスナップショットの取得日、BTC価格の前提、あるいはフェーズ1のロック済み預け入れとGenesisへの委任ステークを合算しているかどうかの違いである可能性が最も高いが、どちらが正しいかは確認できなかった。バビロンの経済性をモデル化しようとする者は、大きい方の数字を選ぶのではなく、40億ドルから56億ドルの範囲を正直な数値として扱うべきだろう。
バビロンの中核サービスに値付けをしようとすると、構造的な制約が浮かび上がる。ビットコイン建ての経済的セキュリティは潤沢に存在し、供給コストはほぼゼロに近い。このビジネスの制約は担保の量ではなかった。問題は、どこかのネットワークがそれに対して実際の価格を支払うかどうかである。
ロックされたUTXOから共有セキュリティ市場へ
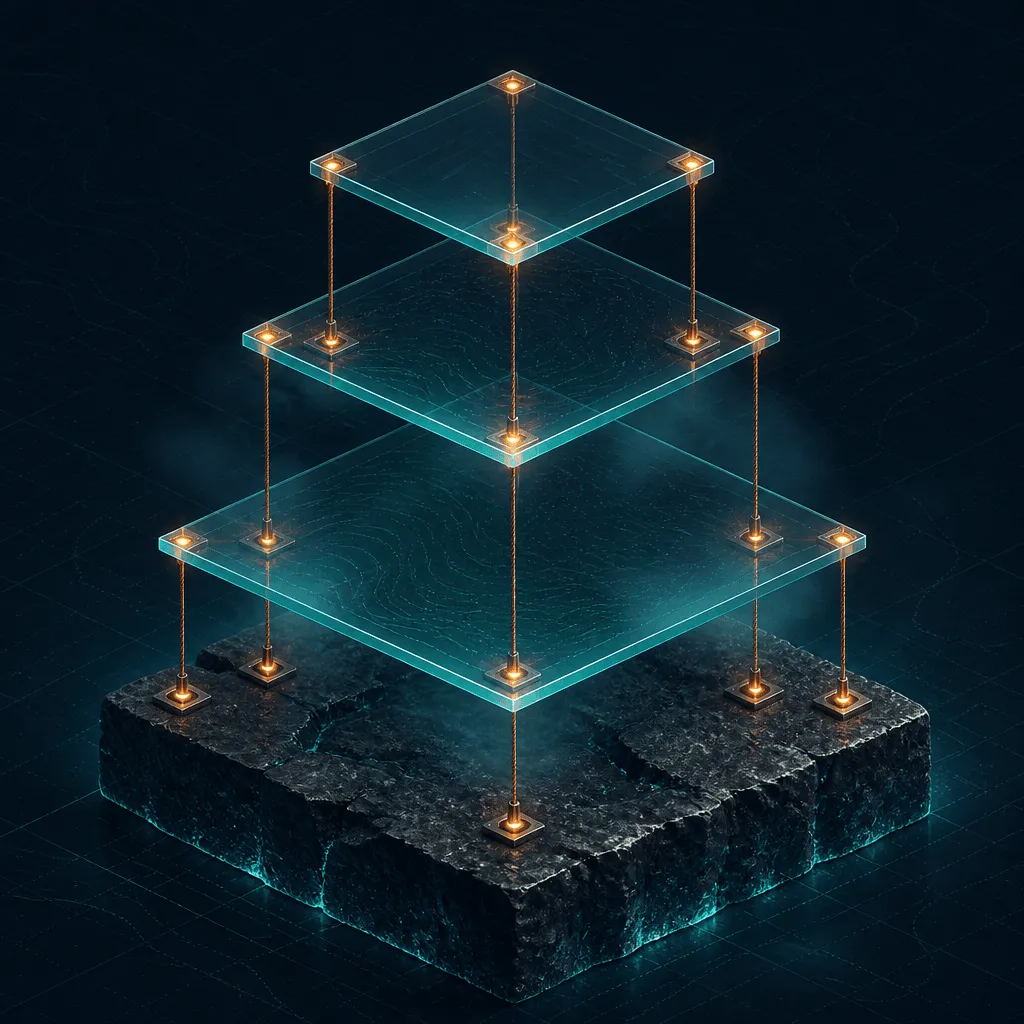
バビロンの3つのフェーズは、しばしば一連のリリースとして語られる。しかし実際には、同じ担保基盤の上に積み重なった3つの異なるプロダクトとして理解する方が正しい。
フェーズ1、ビットコインロックフェーズは、中核となる暗号学的な主張を確立した。保有者はビットコインチェーン自体のステーキングスクリプトにBTCをロックする。ラッピングもブリッジもなく、償還債務を抱えるカストディアンも存在しない。UTXOはビットコイン上にとどまり、スラッシング用の支出経路とアンボンディング経路を定義するコベナント型のコントラクトによって拘束される。フェーズ1は上限付きの預け入れラウンドで実施され、135,290のユニークなステーカーから57,000 BTC超を集めた。これはバビロンのドキュメントによれば、スナップショットの取り方次第で流通ビットコインの約0.2~0.3%に相当する。このフェーズ自体は利回りを生まなかった。生んだのはポイント、ポジション、そしてその上に構築された流動性ステーキングトークンであり、その中で最大のものがLombardのLBTCとなった。
フェーズ2ではBabylon Genesisが立ち上がった。これはデュアルセキュリティモデルを持つCosmos SDKチェーンである。2つの独立したステークが2つの独立した機能を担保する。BABYステーカーはCometBFTバリデータに委任し、バリデータがブロックを生成する。BTCステーカーはファイナリティプロバイダーに委任し、プロバイダーがそのブロックへのファイナリティ投票に署名する。十分なBTCウェイトを代表するファイナリティプロバイダーの署名が揃うまで、ブロックは確定しない。つまりビットコイン担保のレイヤーはトランザクションの順序付けを行わず、トークン重み付けのバリデータセットが生成した順序を追認する役割を持つ。これとは別に、Babylon Genesisは自身の状態をビットコインのトランザクションにチェックポイントとして刻み込んでおり、これによりライトクライアントに客観的な順序の拠り所を与え、純粋なプルーフ・オブ・ステークチェーンが抱えるロングレンジ攻撃の攻撃面を塞いでいる。
フェーズ3はファイナリティレイヤーを汎用化するものだ。同じロック済みBTCを、他のチェーン、すなわちBitcoin Secured Networks(BSN)にサービスするファイナリティプロバイダーへ委任できるようになり、Babylon GenesisがBSNの登録、委任の追跡、報酬の経路付けを行うコントロールプレーンとして機能する。Lombardが2025年3月に発表した解説記事はこれを共有セキュリティのマーケットプレイスと表現しているが、これはバビロンの成功から手数料を得る当事者によるプロモーション的な表現である一方、機構上の説明としては十分正確だ。BSNが登録し、ファイナリティプロバイダーが参加し、BTCステーカーが委任し、BSNの報酬が同じ経路を通じて還流する。
このアーキテクチャの達成は実在するが、範囲は狭い。バビロンはビットコインをビットコインから出ることなくスラッシュ可能なコミットメントを担えるようにした。まだ実証されていないのは、その約束に対して意味のある価格を支払う買い手の存在である。
最初のBSNが支払っているもの、そして開示が止まる場所
バビロンのドキュメント、Lombardのエコシステム資料、我々が確認した二次的な報道のいずれにも、Corn、BOB、Pell Networkがバビロンのセキュリティに対して何を送金しているかを示す数字は見当たらなかった。金額も、レートも、建値通貨も不明である。本分析の元となったブリーフではMantaも初期BSNとして挙げられているが、いかなる一次・二次ソースにもその裏付けは見つからず、未確認として扱う。
これは些細な資料の欠落ではない。バビロンがサービス業なのか補助金プログラムなのかを決定する、まさにその一つの数字であり、その不在自体が情報を持つ。実際に収益がある安全保障マーケットプレイスは、その収益を公表する傾向がある。収益こそが説得材料になるからだ。TVL、ファイナリティプロバイダー数、統合の発表は公表しながら手数料体系だけを伏せているとすれば、最も単純な解釈は、その手数料が公表すれば他の数字の説得力を損なうほど小さいということだ。
初期BSNの経済状況を考えてみよう。Corn、BOB、Pellはいずれも若いネットワークであり、それぞれ独自のトークン供給、独自のトレジャリー、そして自らのブートストラップの必要性を抱えている。銀行がカストディを買うようにセキュリティを買い付ける、現金潤沢な事業体ではない。彼らにとって現実的な支払い形態は、自社ネイティブトークンでの支払い、将来の転換を前提としたエコシステム配分やポイントでの支払い、あるいはBSNがバビロンとの統合を得てバビロンがディストリビューションを得るという相互取り決めだろう。いずれの場合も、BSNは補助の供給元ではなく純消費者になる。もしBSNがステーブルコインやBTCで支払っているなら、それは強いシグナルであり、ほぼ確実に喧伝されているはずだ。
つまり、現在BTCステーカーに届いている報酬は圧倒的にBABYである。バビロン自身のドキュメントには、フェーズ2が基本ステーキング報酬を導入すると記されているが、これは手数料分配ではなく発行を表す言い回しだ。BABYの初期供給量は100億トークンで、同じドキュメントによればハードキャップはない。Phemexは2026年5月時点で107.6億トークンのうち38.7億トークン、約36%が流通していると報じ、残りの約69億トークンがチームのアンロック、エコシステム助成、ステーキング報酬を通じて今後流通に入るとしている。
収益と希薄化の区別は重要だ。この二つはストレス下で異なる振る舞いを見せるからだ。外部資産で支払われる手数料収益は、BSNのユーザーからBTCステーカーへの移転であり、セキュリティトークンの価格からはおおむね独立している。セキュリティトークン建てで支払われる発行分は、既存のトークン保有者からステーカーへの移転であり、その価値はトークン価格が下落するのとまさに同じタイミングで崩壊する。発行によって賄われる利回りとは、悪い局面ではことごとくステーカーに不利な方向へ分母が動く利回りである。
BABY建て利回りの算術
我々が確認した限り、バビロンのステーカーに対する監査済みでBTC建ての実現APYを公表しているソースはなく、したがってその数字を断定することはしない。BTCステーカーに特化して割り当てられた発行スケジュールも、入手可能な資料では内訳が示されていない。ただし、その利回りが出てくる元手の予算規模は確定でき、それは厳しい水準だ。
より寛大な数字、56.4億ドルをステーク基盤として取ってみよう。この基盤に対してBTC建てで年率0.5%の利回りを与えるには、1年間でBTCステーカーへ約2,800万ドル相当の価値を分配する必要がある。2026年5月時点のBABYの時価総額約7,800万ドルに対して、これは流通量の約36%に相当する額を、一つの受益者グループに毎年分配することを意味する。1%になればほぼ72%に達する。完全希薄化後の評価額約2億1,700万ドルを基準にしても、年率0.5%の利回りはトークン総価値の約13%を毎年消費することになる。
次にフローではなくストックを見てみよう。まだ流通していない約69億トークンは、$0.020換算で約1億3,800万ドル相当だ。これはチームのベスティングやエコシステム助成に充てられ、決してBTCステーカーには届かない分も含めた残り全トークンの価値である。未発行供給の全てがBTCステーカーに支払われるという架空の前提を置いたとしても、その総額は現在ステークされているビットコインの価値の2.5%未満にしかならない。しかもそれは一回限りの金額であり、年率ではない。
この中には自己強化的なループが存在する。BABY建ての発行分は、時価総額が担保基盤のごく一部でしかない市場に、合理的なステーカーによって売却される。売り圧力が価格を押し下げ、それが実現利回りを押し下げ、プロトコルが表面上のAPI目標を掲げていれば名目発行量の増加でそれに応え、それがさらに売り圧力を増す。このループはバビロン固有のものではない。ただし、担保価値とトークン価値の比率が異常に極端であるため、他の多くのケースよりも顕著に現れる。イーサリアムのバリデータは自らが担保している資産で報酬を受け取る。バビロンのBTCステーカーは、担保に対する請求権を持たない資産で報酬を受け取り、今のところ外部手数料への請求権も証明されていない。
それでもなぜステークするのか
利回りが薄いからといって、ステーキングが不合理になるわけではない。ここは弱気論が一つの重要なメカニズムを認めるべき点だ。
バビロンのBTCステーカーはBTCを売却も、ラップも、譲渡もしない。コインはステーカーが管理するUTXOにとどまり、拘束されるが手放されるわけではない。ステーキングの実質的なコストは、コベナント経路上のスラッシングリスク、アンボンディング遅延による流動性コスト、ステーキングスクリプトを正しく操作する上での運用リスクである。長期保有志向でコインを動かすつもりのない保有者にとって、これらのコストはほぼゼロに近い。ある要素の供給に伴う限界コストがほぼゼロであれば、市場はほぼゼロの価格で均衡する。バビロンの利回りの薄さは価格付けの失敗ではない。潤沢な入力に対する正しい価格である。
ステーカーの構成もこれを裏付ける。流動性ステーキングトークンの発行者は、その経済性をBABY報酬ではなくLBTCの流通量とDeFi統合から得ているため、BABYの下落は彼らの事業ケースにほとんど影響しない。将来のBSN配分を狙って積み立てているホルダーは、クーポンではなく将来のエアドロップに対するオプションを引き受けているにすぎない。トレジャリーや構造的に遊休状態のBTCを持つ長期保有者は、発生するものを何であれ受け取る。この参加者のいずれも、利回りが良いものである必要はない。ただ非負であればよいのだ。
これは持続的な供給基盤であり、TVLの持続性についての情報を与える事実でもある。同時にこれこそが、TVLをプロダクトマーケットフィットの証拠として読めない理由だ。バビロンの供給サイドはほぼゼロに近い価格でも供給過剰である。制約となっているのは、支払う意思を持つBSNからの需要であり、現在のデータのどこにもその制約が緩んでいるという兆候はない。
二重署名しか罰せないスラッシング
バビロンのスラッシング執行機構は、このスタックの中で最も強力なエンジニアリング上の主張であり、イーサリアムのリステーキングと比較したときに最も誤解されやすい部分でもある。
ファイナリティプロバイダーは抽出可能ワンタイム署名(EOTS)で署名する。EOTSの鍵は各高度につき1つのメッセージにのみ安全に署名できる。同じ高度で2つの矛盾するメッセージに署名すると、2つの署名が代数的に組み合わさって秘密鍵が暴露される。鍵が暴露されれば、誰でも委任者のビットコインUTXOのスラッシング経路を使う支出トランザクションを構築できる。委員会の投票もオラクルの報告もガバナンスによる行動も必要ない。ペナルティは暗号学の帰結であり、その執行はパーミッションレスで、ビットコイン上でビットコインUTXOに対して直接実行される。
これは、多くのスラッシングシステムにはない客観的な執行可能性を持つ。ただし極めて狭い範囲でもある。EOTSの鍵抽出が罰するのは、ある高度での二重署名という一種類の不正行為だけだ。ファイナリティプロバイダーが単に署名を止めるという不正は罰せられない。検閲も罰せられない。有効なブロックへの署名を拒むことは、署名レイヤーではオフラインであることと区別がつかないからだ。技術的には有効だが意味的に有害な状態への署名も罰せられない。署名が証明するのはあくまで妥当性そのものだからだ。バビロンのセキュリティを買うBSNは、二重ファイナライゼーションに対する保険を買っているのであって、それ以外の何物でもない。
EigenLayerの設計はこのトレードオフの反対側に位置する。そこでのスラッシング条件はサービスごとに定義され、イーサリアムのコントラクトによって執行されるため、はるかに広い範囲の不正行為をカバーできる。主観的な条件や、アテステーションや紛争解決プロセスを要する条件も含まれる。カバー範囲は広いが客観性は弱い。バビロンのカバー範囲は最小限だが、客観性はほぼ絶対的だ。どちらが厳密に優れているというわけではなく、あるサービスが実際に何から保護を必要とするかという問いに対して、それぞれ異なる答えを出しているにすぎない。ライブネスや検閲を懸念するロールアップにとって、バビロンの機構は適切な手段ではない。
深刻度パラメータについては、資料の壁にぶつかる。本分析の元となったブリーフは二重署名に対して0.1%のペナルティを挙げている。しかしバビロンのドキュメントにも、我々が確認した二次的な報道にも、この数字、あるいはいかなる具体的な数字も裏付けを見つけることができなかった。スラッシングを説明するソースは、委任されたBTCの一部が焼却されるとしか述べていない。この曖昧さは些細なことではない。もし二重署名が委任額の0.1%を焼却するだけなら、大きなBTCウェイトを持つファイナリティプロバイダーが直面するペナルティは、大規模なブリッジを持つBSNへの攻撃を成功させた場合の価値に比べれば些細なものになりかねない。もっと大きな割合であれば経済性は逆転する。セキュリティの買い手はペナルティを知らずにその保護に値付けはできず、そのペナルティが目立つ形で公表されていないという事実そのものが、バビロンが目指してきたエンタープライズ級の位置付けにとって現実の障害となっている。バビロンはPolychain Capital、Hack VC、Galaxy Digital、OKX Venturesなどから約9,600万ドルを調達し、Coinspect、Zellic、Cantinaによる監査を受けている。
マルチステーキングは報酬ストリームと不正ドメインを同時に足し合わせる
フェーズ3の提案は、1つのBTC委任で複数のBSNを担保でき、それぞれから報酬を得られるというものだ。この報酬側の主張は単純に加算的である。リスク側は慎重な分析が必要であり、加算性はアーキテクチャが逆行させている相関の前提に依存しているからだ。
複数のBSNにまたがるスラッシングエクスポージャーは、ポートフォリオの意味での分散にはなっていない。同じUTXOが各コミットメントを担保しているため、どこか一つのBSNでの不正が同じ担保に到達する。2つ目、3つ目のBSNを追加することは、成長しない担保基盤に対してスラッシュされる独立した機会を追加することを意味する。1件あたりのペナルティが小さく、ネットワーク間で不正の確率が真に独立していれば、期待値としては問題ない。この独立性という前提こそ、精査に値する。
罰せられる不正はファイナリティプロバイダーによる二重署名であり、これは戦略的な選択というよりも圧倒的に運用上の失敗である。フェイルオーバー後の重複した署名プロセス、古い状態を再生する復元済みのスナップショット、移行時の鍵管理ミス。もし同じオペレーターが共有インフラと共有鍵材料を使ってCorn、BOB、Pell Networkにまたがるファイナリティプロバイダーのインスタンスを運用していれば、単一の運用インシデントが複数のBSNで同時に二重署名を発生させかねない。経済的な不正ドメインは分かれていても、運用上の不正ドメインは一つである。BSNセットをまたぐファイナリティプロバイダーの重複度合いについて公開データはなく、この重複こそが、マルチステーキングが分散なのかレバレッジなのかを決める最も重要な要素である。
反論にも公平に耳を傾けるべきだ。BSNはそれぞれ真に異なるアプリケーション、ユーザー、収益モデルを持っており、複数のBSNから報酬を得るBTCステーカーは、Babylon Genesisのみに依存するステーカーよりも特定の一ネットワークの存続に依存する度合いは低い。これは報酬ストリームにおける実在の分散である。ポイントは、報酬の分散と不正の分散は別の性質だということであり、フェーズ3は前者ははるかに明確に提供しているが、後者ははるかに不明瞭にしか提供していない。
プロバイダー集合の集中度がこれを増幅させる。2025年3月時点で、Lombardはバビロン最大のファイナリティプロバイダーであり、全ステークBTCの40%超、22,508 BTCが委任されていた。うち15,038 BTCがLBTC経由、7,470 BTCが直接委任だった。2026年時点での更新された数字は見つからず、250超というファイナリティプロバイダー数は、ステークがその中でどう分布しているかについては何も語らない。もし40%に近いシェアが今も続いているなら、単一のオペレーターの署名インフラがネットワークを担保するビットコインの過半近くを跨いでいることになり、マルチステーキングはそのオペレーターの運用リスクを、そのオペレーターが仕えるあらゆるBSNへ伝播させる。集中度に関する現在の開示がないこと自体、いかなる個別の数字よりも分析者が懸念すべき点である。
何が決着をつけるのか
バビロンは暗号学を作り上げた。EOTSの構成とビットコインネイティブなスラッシング経路は、BTCFiがブリッジもカストディアンもなしには何年も解決できなかった問題を解決しており、そのセルフカストディ性こそが、56,853 BTCが実質ほぼゼロに近い利回りにもかかわらず集まった理由である。これは軽視されるべきではない。
まだ構築されていないのは収益側であり、いくつかの具体的な開示があれば本分析の曖昧さの大半は解消されるはずだ。
- BSNの手数料体系。Corn、BOB、Pell Networkが何を、どの資産で、どの頻度で送金しているのか。稼働中のBSNからのステーブルコインまたはBTC建ての支払いが一件でも明らかになれば、TVLがさらに10億ドル増えるよりも議論の性格を変えるだろう。
- ステーカー報酬のうち、BSNが支払う手数料とBABYの発行分の内訳。この内訳が公表されない限り、喧伝されるAPIの数字はいずれも検証不能である。
- 今後流通に入る約69億トークンに対するBABYのアンロックスケジュール。BTCステーカー報酬に充てられる分をチームおよびエコシステム配分と分けて特定すること。
- スラッシングパラメータを数値で示し、その基準と発動条件を明らかにすること。
- 現在のファイナリティプロバイダーの集中度。それによって初めて250超というプロバイダー数を単なる頭数以上の意味を持つものとして読めるようになる。
バビロンのロードマップは、経営陣が収益問題を認識していることを示唆している。公表されたAave V4統合は、ネイティブBTCをブリッジではなくビットコイン状態のゼロ知識証明を通じてステーブルコイン借り入れの担保にできるようにするもので、BSNの支払い意思に依存しない手数料収入への道を示している。オンチェーンのZK検証コストが約15,000ドルから1証明あたり10~20ドルへ下落したという裏付けとなる主張は、同社自身のフレーミングによるものであり、我々は独立した検証を確認していない。しかし検証が本当にそこまで安価であれば、レンディング需要は共有セキュリティよりもはるかに深い市場となる。Babylon Foundationが2026年5月にAaveへ行った300万ドルのUSDT預け入れは小規模だが、少なくとも自社トークン以外の建値である点は評価できる。
注視すべき条件はTVLでもBABYの価格でもない。バビロンが発行していない資産で行われる最初のBSN支払いである。それまでは、BABYの時価総額とバビロンが調整するビットコインの間の1.4%という比率こそが、ビットコイン担保のセキュリティに現在市場が付けている価値を最も正確に示す指標である。
参考文献
次に読む
【BTCFi 8】Clementine:本番環境で稼働するBitVM
Citreaの2026年メインネットが、初のBitVM2ブリッジをローンチした。1-of-N前提が何を要求するのか、そしてこのモデルがストレス下でどこで破綻するのか。
【BTCFiシリーズ第6回】バビロン vs EigenLayer 徹底比較
バビロンのビットコインネイティブステーキングとEigenLayerのETHリステーキングを構造的に比較——スラッシング、報酬、オペレーター選定、そしてその波及効果を詳しく解説。
【BTCFi シリーズ 5】Babylon と BTCFi のセキュリティ拡張エコシステム:ビットコインのセキュリティの金融化に関する徹底分析
ビットコインを単なる価値保存手段から Web3 エコシステムの「生産的な資本」へと転換しようとする Babylon とその拡張エコシステムを深く分析します。